
연구노트가 필요한 공제는 따로 있어요
연구·인력개발비 세액공제는 조세특례제한법 제10조①이 세 갈래로 나눠요. 신성장·원천기술 연구개발비(1호), 국가전략기술 연구개발비(2호), 일반 연구·인력개발비(3호)예요. 연구노트가 필요한지는 어느 갈래로 공제를 받는지에 따라 달라요.
조세특례제한법 시행규칙 제7조⑰
원문(새 창)조문 펼치기조문 접기
법 제10조제1항을 적용받으려는 내국인은 해당 과세연도에 수행한 연구개발 과제별로 별지 제3호의2서식에 따른 연구개발계획서, 연구개발보고서 및 연구노트를 작성(법 제10조제1항제3호를 적용받는 경우에는 연구개발계획서 및 연구개발보고서만 작성한다)하고 해당 과세연도의 종료일로부터 5년 동안 보관해야 한다.
정리하면 이래요.
| 공제 갈래 | 써야 할 서류 | 보관 |
|---|---|---|
| 신성장·원천기술 연구개발비(법 제10조①1호) | 연구개발계획서, 연구개발보고서, 연구노트 | 과세연도 종료일부터 5년 |
| 국가전략기술 연구개발비(같은 항 2호) | 연구개발계획서, 연구개발보고서, 연구노트 | 과세연도 종료일부터 5년 |
| 일반 연구·인력개발비(같은 항 3호) | 연구개발계획서, 연구개발보고서 | 과세연도 종료일부터 5년 |
어떤 기술이 신성장·원천기술이나 국가전략기술에 들어가는지는 시행령 별표 7과 별표 7의2가 정해요. 우리 과제가 어디에 해당하는지는 세무사와 먼저 확인하세요.
연구노트는 이렇게 써요
서식 작성요령이 연구노트에 두는 기준은 다섯 가지예요.
조세특례제한법 시행규칙 별지 제3호의2서식 작성요령
원문(새 창)조문 펼치기조문 접기
아래 기준을 총족하는 범위에서 자유롭게 작성하거나 내부 보고서로 대체 가능합니다.
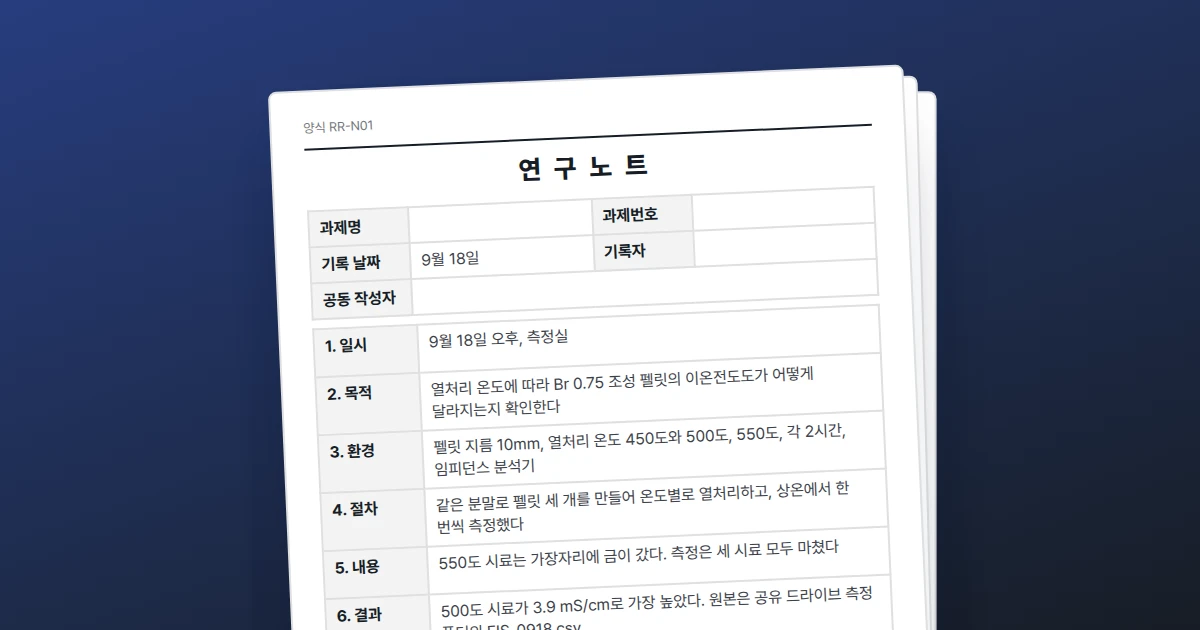
기재내용은 위ㆍ변조 없이 객관적인 사실을 상세하고 정확하게 기록합니다.
연구과제별(부서별, 연구원별 선택 가능)로 별도의 연구노트를 작성합니다.
작성자 또는 작성 책임자를 명시하고, 작성한 날짜를 기록합니다.
한 달 이내의 기간마다 해당 기간에 수행한 연구개발 내용 및 참여인력 현황을 작성합니다. (1분기 이내의 기간마다 작성하는 것도 가능하나, 이 경우 기술개발 진척도, 실험의 내용 또는 목표의 성공ㆍ실패 여부 등 자체적으로 설정하는 작성 주기의 기준이 사전에 연구개발계획서에 명시되어야 합니다)
서면으로 작성하는 경우 기록내용이 장기간 보관되는 필기구로 작성, 그 외의 작성도구 및 사용 소프트웨어 등에 대한 제한은 없습니다.
'총족'은 원문 표기 그대로 옮겼어요. 쉽게 말하면 과제마다 따로, 쓴 사람과 날짜를 남기고, 한 달에 한 번은 쓰면 돼요. 작성 도구나 소프트웨어에는 제한이 없어요.
연구개발계획서에도 연구노트 이야기를 적어요. 작성요령은 신성장·원천기술이나 국가전략기술 과제라면 연구노트의 작성 기준(과제별, 부서별, 연구원별 가운데 하나)과 작성 주기를 계획서에 밝히라고 정해요.
정부 R&D 과제와 함께할 때
TIPS나 디딤돌 같은 정부 과제를 하는 회사라면 두 가지를 같이 봐요.
첫째, 정부에서 받은 출연금으로 쓴 비용은 공제 대상에서 빠져요.
조세특례제한법 시행령 제9조①
원문(새 창)국가, 지방자치단체, 「공공기관의 운영에 관한 법률」에 따른 공공기관 및 「지방공기업법」에 따른 지방공기업으로부터 출연금 등의 자산을 지급받아 연구개발비 또는 인력개발비로 지출하는 금액
그래서 같은 과제라도 정부 출연금으로 쓴 몫과 회사 돈으로 쓴 몫을 나눠 두면 세무 처리가 편해요.
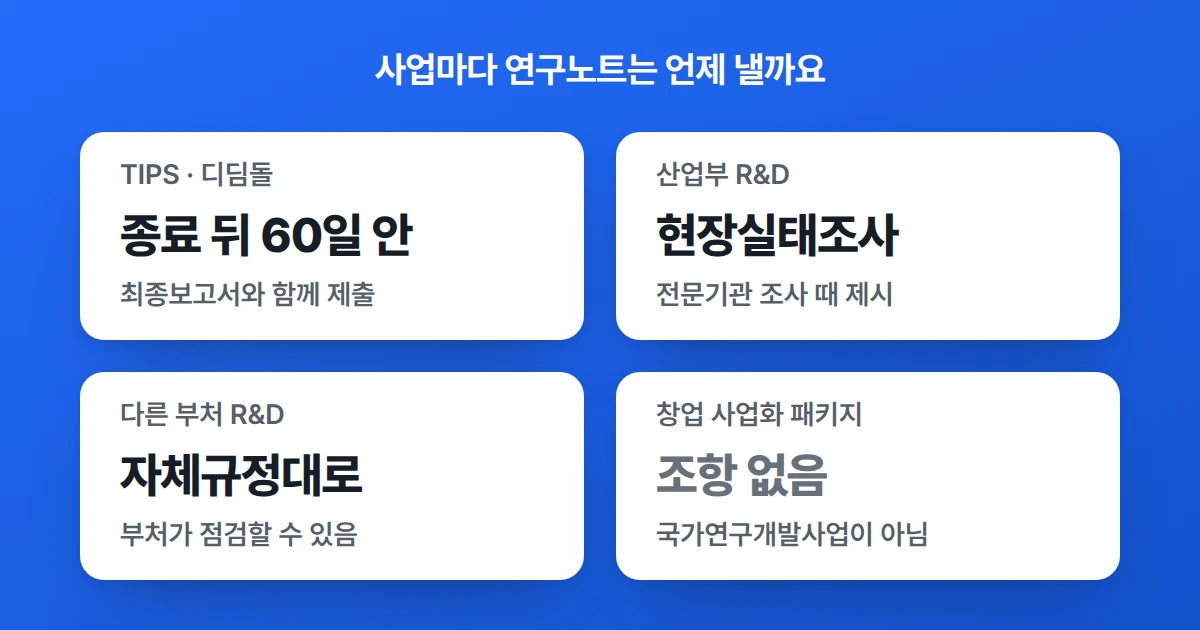
둘째, 연구노트를 두 벌로 따로 써야 한다는 규정은 없어요. 정부 과제 연구노트는 국가연구개발사업 연구노트 지침과 회사 자체규정을 따라요. 세액공제 연구노트는 위 다섯 기준을 지키면 형식이 자유예요. 과제별로, 쓴 사람과 날짜가 있고, 한 달 이내마다 쓴 기록이라면 두 기준을 함께 채울 수 있어요. 자체규정의 작성 주기를 한 달 이내로 정해 두면 따로 챙길 일이 줄어요. 사업마다 연구노트 의무가 어떻게 다른지는 지원사업별 연구노트 의무 비교에 정리했어요.
기업부설연구소와는 어떤 관계인가요
공제 대상 인건비는 정해진 연구소나 전담부서에서 일하는 연구원이 기준이에요.
조세특례제한법 시행규칙 제7조①
원문(새 창)「기초연구진흥 및 기술개발지원에 관한 법률」 제14조의2제1항에 따라 과학기술정보통신부장관의 인정을 받은 기업부설연구소 또는 연구개발전담부서
시행규칙 제7조①은 이 밖에 기업부설창작연구소와 산업디자인전문회사도 함께 적어 두었어요. 신성장·원천기술 연구개발비 가운데 인건비도 이런 연구소나 전담부서에서 그 연구를 하는 연구원 몫이에요(시행령 제9조③1호가목). 기업부설연구소를 인정받았다고 연구노트가 저절로 필요해지는 건 아니에요. 연구노트가 필요한지는 위 표처럼 어느 공제를 받는지가 정해요.
연구대장에서는
과제마다 노트가 따로 쌓이고, 노트마다 작성자와 작성일, 저장한 시각이 남아요. 과세연도처럼 직접 고른 기간으로 제출용 PDF를 만들어 보관해 둘 수 있어요. 조문 전문과 해설은 조세특례제한법 시행규칙 제7조⑰ 해설에서 볼 수 있어요.